יום שלישי, 8 בספטמבר 2020

הודעת רשות התאגידים - דחיית חובת ביצוע תכנית ליקויים בשל גרעון

במסגרת ההתמודדות הלאומית עם נגיף הקורונה, מפרסמת יחידת רשם העמותות ורשם ההקדשות ברשות התאגידים הנחיות מעודכנות לשם הקלה על ציבור העמותות והחברות לתועלת הציבור. 

הודעה זו מתייחסת אל עמותות, אך היא חלה באותה מידה לגבי חברות לתועלת הציבור. 

לאור המצב במשק בכלל, ובמגזר העמותות בפרט, עמותות לא יחויבו בביצוע תכניות לתיקון ליקויים (תל"ל) בשל גרעון וזאת עד להודעה חדשה. 

הוראה זו, יש בה כדי להקל על עמותות, תוך הפחתת הנטל הרגולטורי, ותוך שיתאפשר להן להשקיע משאבים באופן פנימי, לשם התמודדות עם תקופה קשה זו.

לצד זאת, וכשיקוף לתפיסה כי עמותות הינן גופים ציבוריים בעלי חובת שקיפות מוגברת, אישורי ניהול תקין שיוענקו לעמותות הנמצאות בגרעון מהותי, למשל כאשר הגרעון עולה על 50% ממחזור העמותה, יכללו הערה על אודות הגרעון בו מצויה העמותה. 

עמותות הסבורות שלמרות הגירעון המשמעותי בו הן מצויות ישנן נסיבות בגינן אין מקום לציין על גבי האישור הניתן להן כי הן בגרעון, מוזמנות לצרף פניה אל הרשם בעניין זה, במסגרת בקשתן לאישור ניהול תקין, תוך צירוף אסמכתאות תומכות. 

יובהר כי במקרים המתאימים, בהם נמצא כי מצבה הכלכלי של העמותה הינו כה חמור, עד כדי חשש לקריסה כלכלית של העמותה (למשל, כאשר חוות דעתו של הרו"ח המבקר, הנלווית לדוח הכספי של העמותה, כוללת "אזהרת עסק חי"), ישקול הרשם חיוב בביצוע תכנית לתיקון ליקויים או אמצעים אחרים.

כמו כן יובהר כי האמור לעיל חל גם לגבי עמותות אשר חתמו זה מכבר על תכנית לתיקון ליקויים – גרעון, וכל עוד הנחיה זו בתוקף הן אינן מחויבות לעמוד בהוראות התוכנית, אלא אם יקבלו הודעה ספציפית אחרת מאת הרשם. 

בנוסף, חיוב עמותה בתוכנית לצמצום עודפים, יתבצע ככלל במקרים בהם שיעור העודפים שנצברו על ידי העמותה עולה על 300% ממחזור העמותה. 

יודגש כי לרשם שיקול דעת רחב בכל הנוגע ליישום הנחיה זו, ובין היתר, במקרים חריגים המצדיקים זאת, לפעול באופן שונה מהמפורט במסמך זה.

קישור להודעה

יום שבת, 15 באוגוסט 2020

שינויים בחובת הגשת דוח כספי לעמותות קטנות / עו"ד נוי ברינט

ימי הקורונה מאלצים עמותות רבות לצמצם עלויות ולהדק חגורה כדי לשרוד את התקופה. 
אחת ההוצאות הנדרשות היא על עריכתו וביקורתו של הדו"ח הכספי השנתי של העמותה, דו"ח אותו היא נדרשת להגיש פעם אחת בשנה לרשם העמותות. 
עד לאחרונה, הנטל הבירוקרטי היה מחולק ל-3 מדרגות - כל אחד טומנת בחובה דרישות שונות ועלויות משתנות בהתאם לגובה המחזור הכספי השנתי של העמותה:
  1. עד 750,000 ש"ח
    נדרשת לנהל רישום חשבונאי מקל של הכנסות והוצאות בהתאם לפירוט הקובע בס' ב' לתוספת השנייה בחוק העמותות;
  2. מעל 750,000 ש"ח 
    עמותה נדרשת לעמוד בתקן חשבונאי של שיטת החשבונאות הכפולה בצורת הדיווח הכספי שלה. שיטת דיווח שמצריכה להבנתי ליווי של רואה חשבון בהכנת הדוחות הכספיים;
  3. מעל 1,172,933 ש"ח
    עמותה חייבת במינוי רואה חשבון אשר תפקידו לבקר את הדוחות הכספיים של העמותה (רואה חשבון זה בא בנוסף לוועדת הביקורת או הגוף המבקר החיצוני - ומשמש מנגנון ביקורת נוסף).
ביוני 2018 ונוכח התמורות הטכנולוגיות שמאפיינות את רשות התאגידים בכלל ואת רשם העמותות בפרט, תוקנו תקנות הדיווח של העמותות. הבשורה ביחס לדיווח הכספי השנתי היתה בהוספת מדרגה נוספת למדרגות המצוינות לעיל, והיא מתייחסת לעמותות שמחזורת הכספי השנתי הינו עד 500,000 ש"ח. 

עמותות אשר מחזורם כאמור איננו עובר את הסכום של חצי מיליון ש"ח, אינן נדרשות עוד להגיש דו"ח כספי שנתי כמסמך נפרד - אלא יכולות להגיש דיווח כספי במסגרת הדו"ח המילולי המקוון שהן חייבות בהגשתו. דו"ח זה כולל טופס כספי מפורט הכולל את ההכנסות, ההוצאות ויתרת המזומנים בבנק בסוף התקופה, והדיווח במסגרתו מאפשר לעמותה לצאת ידי חובתה בכל הנוגע לדיווחים הכספיים השנתיים שלה. 

חשוב להדגיש כי שינוי זה נכנס למעשה לתוקף רק במהלך מרץ 2020, בהתייחס לדיווחים הכספיים השנתיים לשנת 2019. לכן עמותה שטרם הגישה דו"ח כספי לשנת 2019 ומחזורה הכספי פחות מ-500,000 ש"ח - יכולה להסתפק בדיווח הכספי בדו"ח המילולי, ולחסוך את ההוצאות הכרוכות בדיווח כספי נפרד ומבוקר.

לסיכום - מדרגות הדיווח הכספי נכון להיום הינן כדלקמן:
  1. עד 500,000 ש"ח
    עמותה תדווח את דיווחיה הכספיים במסגרת פרק מיוחד בדו"ח המילולי המקוון, ואיננה נדרשת לדווח דו"ח כספי נפרד.
  2. בין 500,000 ש"ח עד 750,000 ש"ח 
    עמותה נדרשת להגיש דו"ח כספי שנתי נפרד, אולם הפירוט החשבונאי בו הוא מקל וכולל פרטי הכנסות והוצאות בהתאם לפירוט הקובע בס' ב' לתוספת השנייה בחוק העמותות;
  3. מעל 750,000 ש"ח 
    עמותה נדרשת לעמוד בתקן חשבונאי של שיטת החשבונאות הכפולה בצורת הדיווח הכספי שלה. שיטת דיווח שמצריכה להבנתי ליווי של רואה חשבון בהכנת הדוחות הכספיים;
  4. מעל 1,172,933 ש"ח 
    עמותה חייבת במינוי רואה חשבון אשר תפקידו לבקר את הדוחות הכספיים של העמותה (רואה חשבון זה בא בנוסף לוועדת הביקורת או הגוף המבקר החיצוני - ומשמש מנגנון ביקורת נוסף).
 

יום שלישי, 21 ביולי 2020

חובת וועדת הביקורת להמליץ לאסיפה לאשר דו"ח מילולי לצד הדו"ח הכספי

עמותות נערכות בימים אלה לאישור הדוחות השנתיים באסיפה הכללית. 

תקופה זו מעוררת כל מיני תהיות ובירורים לגבי המצב המשפטי באשר לתהליך הכנת ואישור הדוחות. 

בקצרה, החוק קובע שהוועד המנהל יהיה הגוף אשר מכין את הדוחות השנתיים, לאחר מכן וועדת ביקורת או הגוף המבקר החיצוני צריך לבדוק את הדוחות ולהמליץ לאשרם; ולבסוף האסיפה הכללית היא הגוף שנדרש לאשר. 

ישנן עמותות בהן השתרש נוהג לפיו המלצת וועדת הביקורת נדרשת אך ורק לדוחות הכספיים. נוהג זה איננו נכון, וחוטא למטרות החוק - שכן על פי חוק העמותות וועדת הביקורת נדרשת לאשר הן את הדוחות השנתיים והן את הדו"ח המילולי.

האסמכתא החוקית לאמור נובעת מס' 37א לחוק העמותות הקובע שהדו"ח המילולי יוכן על ידי הוועד המנהל ויוגש יחד עם הדו"ח הכספי. סעיף זה מחיל, בין היתר את הוראות ס' 36(א) אשר מסדיר את נושא אישור הדו"ח הכספי - גם על הדו"ח המילולי. לפי סעיף זה, ובשינויים המחויבים, כפי שהוועד נדרש להגיש את הדו"ח הכספי לוועדת הביקורת - כך גם הוא צריך להגיש את הדו"ח המילולי. ועדת הביקורת צריכה להמליץ לאסיפה הכללית לאשר את שני הדוחות האלה ורק לאחר מכן האסיפה יכולה לדון ולאשר בכך.

לכן לסיכום - הוועד אמור להכין את הדוח הכספי לצד הדו"ח המילולי, וועדת הביקורת צריכה לדון ולהמליץ לאסיפה על אישור שני הדוחות האלה יחדיו, ורק בכפוף למתן המלצה לאשר - יכולה האסיפה לדון ולאשר את הדוח המילולי והדו"ח הכספי.

אם יש שאלות, אפשר לכתוב פה בתגובות ואשמח להשיב.

יום רביעי, 15 ביולי 2020

מענקי חירום לעמותות - קרן מענקים משותפת לממשלה ולקרנות פילנתרופיות

עמותות וארגוני מגזר אזרחי - לידיעתכן:
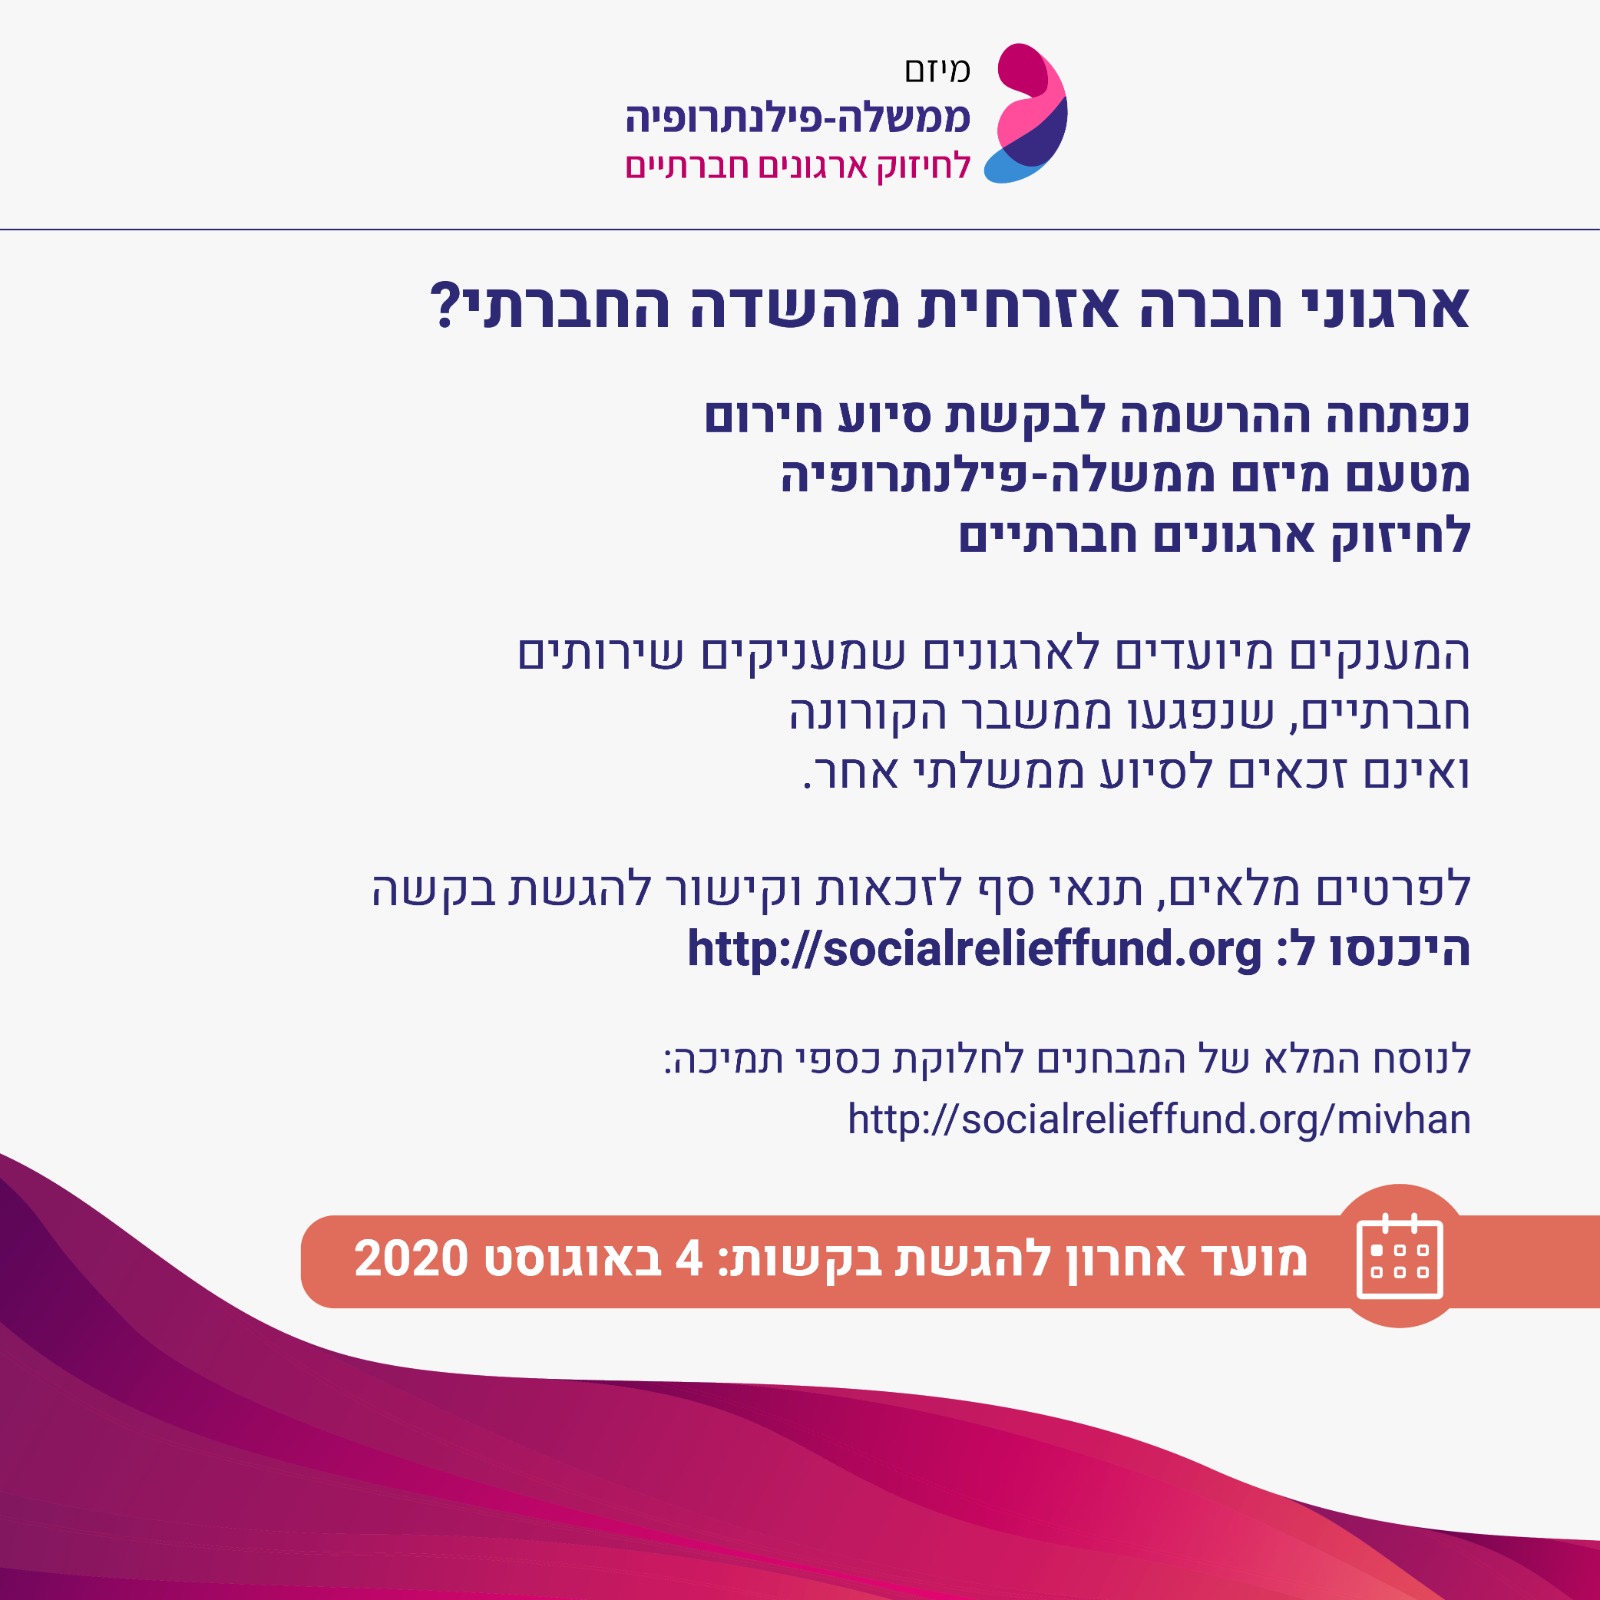
נפתחה קרן המענקים המשותפת לממשלה ולפילנתרופיה

זוהי הקרן הסיוע לשימור תשתיות ארגוניות המורכבת מכספי ממשלה ופילנתרופיה, כאשר המענקים יינתנו בהתאם להוראות המבחנים לחלוקת כספי תמיכה של משרד העבודה, הרווחה והשירותים החברתיים. 

הקרן מיועדת לארגונים בעלי מחזור פעילות של עד 20 מיליון ₪ בשנה, העוסקות במתן שירותים באחד מתחומי הרווחה, התעסוקה, החינוך, הבריאות או הקליטה.

קרן זו פועלת בנוסף לקרן הסיוע באמצעות קרן מס רכוש ברשות המסים ('הפעימה השלישית').

בזמן שעמותות וארגונים רבים נמצאים במשבר חמור, ופועלים כבר על אדים - אנו מברכים על פתיחת עוד מסלול סיוע שהארגונים ציפו לו מאז מרץ, וכי אומצו העקרונות שהצענו לחלוקת הכסף, אך לצערנו גם קרן זו משאירה ארגונים רבים מדיי ללא מענה.

ההגשה תתאפשר החל ממחר 15.07.2020 ותאריך אחרון להגשה הוא 04.08.2020.

קישור לאתר: https://www.socialrelieffund.org/


יום שלישי, 7 ביולי 2020

אסיפות כלליות בעמותות - אפשר גם באמצעות שיחות וידאו (כמו תכנת זום)

הקורונה חוזרת, ועמותות רבות צריכות לקיים את האסיפה הכללית שלהם כדי לאשר את הדוחות השנתיים.
נשאלת השאלה האם ניתן לקיים אסיפה כללית של עמותה באמצעות שיחת וידאו (כמו זום).

התשובה הקצרה - כן, אפשר!

התשובה הארוכה:

א. צריך לבדוק שאין איסור בתקנון על כינוס באמצעים דיגיטליים;

ב. אם אין איסור, בעמ' 14 להנחיות רשם העמותות יש קביעה לפיה:
"ניתן, על פי הצורך, לקיים ישיבה של אסיפה כללית גם באמצעות שיחת וידיאו (VideoConference), בה רואים ושומעים את החבר המשתתף באסיפה. יובהר כי אין לקיים הצבעה או ישיבה בשיחת ועידה קולית בלבד"
ג. כמובן שהאסיפה צריכה להתקיים באותם נהלים שהיו מתקיימים אם זו היתה אסיפה פרונטלית.

אם יש שאלות, תכתבו בתגובה לפוסט זה

יום שבת, 20 ביוני 2020

נקודות לעמותות שמעסיקות מתנדבים

עמותות רבות זוכות לסיוע ממתנדבים אשר מאמינים במטרותיהן ומסייעים לקדם אותם באמצעות השקעת זמן ומאמץ.
יחד עם זאת, כאשר עמותה מבקשת לעשות שימוש במתנדבים כדי לקדם את מטרותיה, עליה לשים מספר דגשים:
  • חשוב להחתים מתנדב, טרם התנדבות, על טופס הסכמה לביצוע ההתנדבות. טופס זה חשוב ניהולית, אבל גם לצרכי ביקורת (מס/ביקורת עומק/ביקורת חשב כללי). מטרתו בין היתר להוכיח שבין העמותה למתנדב יחסי התנדבות – ולא יחסי עובד-מעסיק.
  • פעילות המתנדבים צריכה להיות תחת כיסוי ביטוחי. במצבים מסויימים המתנדב מבוטח על ידי הביטוח הלאומי – אבל לא בכל המצבים. לכן טרם ההתנדבות חובה לבדוק אם פעילות המתנדב מבוטחת על ידי הביטוח לאומי. אם אין זה המקרה, יתכן והעמותה תדרש לרכוש פוליסת ביטוח ייעודית שתכסה את פעילות ההתנדבות.
  • ניתן להחזיר הוצאות למתנדבים – אבל לא בכל סכום, ולא עבור כל פעולה. תשלום קבוע או תשלום גבוה מדי, עלולים להתפס כשכר עבודה – ובהתאם עלולות לחשוף את העמותה לטענות על יחסי עובד-מעסיק בינה ובין המתנדב.
  • תקנות מס הכנסה קובעות תקרת הוצאה בכל הנוגע להוצאות מתנדבים. חשוב להגביל את ההוצאה לתקרה הקבועה – שאחרת אינן מותרות בניכוי.
  • במצבים מסוימים ניתן לרשום את שווי פעילות המתנדבים כהכנסה בשווה כסף בדוחות הכספיים של העמותה ובכך להגדיל את מחזורה;
  • חבר ועד מנהל, המבצע פעילות התנדבותית לקידום מטרות העמותה, יכול לקבל גמול או החזר הוצאות רק בכפוף לתקנות הגמול;
אסור לקחת את ההתנדבות כדבר מובן מאליו. נדרשת התייחסות מערכתית ותשומת לב לפרטים- צריך לשאוף ולהשתדל להימנע משגיאות וחשיפות משפטיות שונות. אם יש שאלות ספציפיות, אשמח אם תרשמו אותם כתגובה לפוסט ואנסה לתת להן תשובות פרטניות.